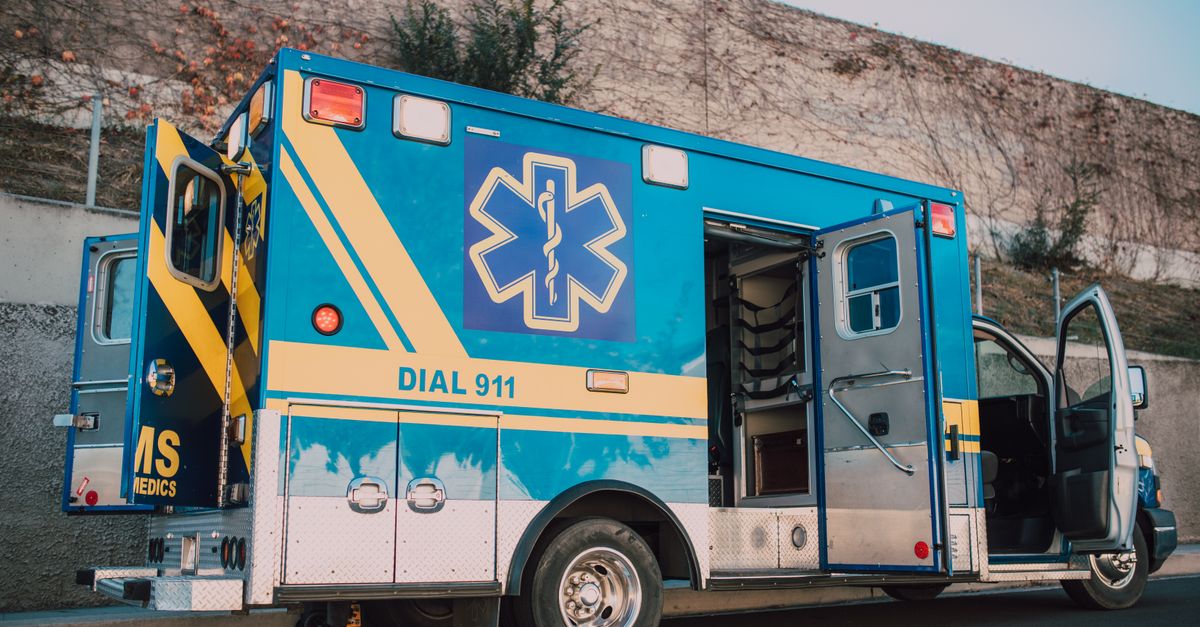
Une ambulance n’est pas un véhicule professionnel ordinaire : elle transporte des patients parfois vulnérables, embarque du matériel médical et doit rester disponible pour assurer la continuité des soins. Pour l’entreprise qui l’exploite, un accident, un vol ou une panne peut donc avoir des conséquences bien plus larges que le coût d’une réparation. Une assurance ambulance adaptée vise à protéger le véhicule, les personnes transportées, les professionnels et les équipements, tout en tenant compte des particularités du transport sanitaire.
Il est toutefois important de distinguer l’assurance professionnelle de la couverture santé du patient. La première traite les responsabilités et les dommages liés à l’activité ; la seconde concerne, selon la situation, les conditions de remboursement médical du trajet par l’Assurance Maladie et la complémentaire santé. Comprendre ces mécanismes permet de choisir des garanties d’assurance pertinentes, d’éviter les zones de couverture incertaines et de mieux anticiper la prise en charge des frais lorsqu’un incident survient pendant un transport médical.
Table des matières
ToggleAssurance ambulance : une protection pensée pour le transport sanitaire
Une assurance automobile classique protège principalement le véhicule et couvre la responsabilité civile liée à sa circulation. Or, une ambulance exerce une fonction de soin et de transport : elle accueille une personne dont l’état de santé peut évoluer, transporte des équipements spécifiques et intervient dans des conditions parfois urgentes. Le contrat doit donc être examiné au regard de l’ensemble de ces risques, et non uniquement à partir de la valeur du véhicule.
La responsabilité civile automobile est fondamentale pour indemniser les dommages causés à des tiers lors d’un accident de circulation. Elle ne remplace cependant pas nécessairement la responsabilité civile professionnelle, qui peut intervenir lorsqu’un dommage est lié à la prestation sanitaire elle-même. La portée exacte de chaque garantie dépend du contrat, des activités déclarées et des circonstances du sinistre. Il faut ainsi vérifier que les trajets programmés, les interventions urgentes, les transferts entre établissements et les missions particulières sont bien pris en compte.
Patient transporté et responsabilité professionnelle
Imaginons une société fictive, Ambulances du Parc, dont un patient est blessé lors d’un transfert après une chute survenue pendant une manipulation. L’assurance du véhicule et la garantie professionnelle ne répondent pas nécessairement au même fondement de responsabilité. Selon les faits, l’expertise pourra examiner la conduite, l’installation du patient, l’usage des dispositifs de maintien et le respect des procédures de transport.
La garantie professionnelle sert à couvrir les conséquences financières d’une mise en cause relevant de l’activité assurée, dans les limites définies au contrat. Elle peut également organiser la défense de l’entreprise, notamment en mobilisant des conseils ou des experts. Pour éviter une mauvaise interprétation, l’assuré doit lire les définitions de « dommage », de « patient transporté » et d’« activité garantie », ainsi que les exclusions et plafonds applicables.
Véhicules et missions : des risques différents
Une ambulance de catégorie A, B ou C n’a pas toujours le même niveau d’équipement ni les mêmes usages qu’un véhicule sanitaire léger, ou VSL. Un véhicule mobilisé pour une mission nécessitant une surveillance renforcée peut transporter des dispositifs coûteux et demander des garanties distinctes de celles d’un VSL affecté à des trajets programmés de patients autonomes. Le classement du véhicule ne suffit donc pas à déterminer la couverture : le contenu, l’activité réelle et le mode d’exploitation comptent également.
La société doit déclarer avec précision ses missions et les caractéristiques de chaque véhicule. Une ambulance utilisée ponctuellement pour une activité non prévue au contrat peut créer une difficulté au moment d’un sinistre. La protection pertinente est celle qui correspond aux opérations réellement réalisées, pas seulement à la désignation inscrite sur la carte grise.
Garanties d’assurance ambulance : protéger le véhicule, le matériel et les personnes
La formule au tiers répond à l’obligation de responsabilité civile automobile, mais elle ne couvre pas nécessairement les dommages subis par l’ambulance elle-même. Une garantie dommages tous accidents peut prendre en charge les réparations après une collision, y compris lorsque le conducteur assuré est responsable, sous réserve des franchises, exclusions et conditions du contrat. Pour une entreprise dont l’activité dépend de la disponibilité de ses véhicules, cette distinction a un effet direct sur la continuité de service.
Le vol et l’incendie méritent une analyse spécifique. Il faut vérifier si la garantie concerne uniquement le véhicule ou également les équipements fixés et le matériel transporté, et quelles mesures de prévention sont exigées. La garantie bris de glace, parfois proposée séparément ou intégrée à une formule plus large, peut aussi être importante : un pare-brise endommagé peut rendre le véhicule impropre à la circulation et entraîner une immobilisation, même si les dégâts paraissent limités.
Équipements médicaux et objets transportés
Défibrillateurs, respirateurs, aspirateurs de mucosités et autres dispositifs peuvent représenter une part importante de l’investissement professionnel. Pourtant, leur présence dans l’ambulance ne signifie pas automatiquement qu’ils sont assurés contre le vol ou la détérioration. Le responsable doit examiner les modalités de couverture du contenu professionnel : valeur déclarée, conditions de stockage, preuve d’achat, territorialité et éventuel plafond par véhicule.
Certains contrats prévoient également une indemnisation limitée pour les objets transportés, comme du matériel ou des effets personnels, avec des exclusions particulières. À titre d’exemple, un plafond contractuel de 762 euros par véhicule peut exister dans certaines conditions, mais cette somme n’est pas une règle générale applicable à toutes les polices. Il faut consulter les conditions particulières, car les objets confiés ou les biens relevant d’une autre garantie peuvent être traités différemment.
Protection juridique et accidents corporels
La protection juridique circulation peut accompagner l’assuré lorsqu’un litige concerne la propriété ou la garde d’un véhicule garanti, un accident impliquant ce véhicule ou l’un de ses passagers, ou encore son utilisation. Elle peut contribuer aux frais de défense et d’expertise, selon les seuils, exclusions et modalités de choix de l’avocat prévus au contrat. Cette garantie ne préjuge pas de l’issue du litige, mais facilite l’accès à un accompagnement juridique.
Une option couvrant les accidents corporels du conducteur répond à un autre besoin : les conséquences d’une blessure du professionnel ne se confondent pas avec l’indemnisation des tiers. Les conditions d’indemnisation peuvent dépendre du taux d’incapacité, des plafonds et de la définition des accidents garantis. Il est donc utile de vérifier séparément la protection du patient, celle des tiers, celle du conducteur et celle du matériel embarqué.
Après le périmètre des garanties vient une question essentielle pour les patients : l’assurance du transporteur ne détermine pas, à elle seule, le remboursement du trajet par les organismes de santé.
Transport médical, ambulance conventionnée et remboursement des frais
L’assurance souscrite par une entreprise d’ambulances couvre les risques professionnels définis au contrat. Elle ne constitue pas la couverture santé du patient et ne garantit pas automatiquement le remboursement médical d’un transport. Celui-ci relève des règles applicables à l’Assurance Maladie et, selon le contrat individuel, de la complémentaire santé. La confusion entre ces deux mécanismes peut conduire à attendre d’un assureur professionnel une prise en charge qui relève en réalité des organismes de santé.
Pour les patients, le remboursement d’un transport sanitaire dépend notamment de la prescription médicale, de la situation clinique, du type de véhicule requis et des règles de prise en charge en vigueur. Une ambulance conventionnée applique les conditions prévues par la convention avec l’Assurance Maladie. Le fait qu’un véhicule soit assuré ne suffit donc pas à établir l’éligibilité d’un trajet au remboursement, et le niveau de remboursement peut varier selon la situation du patient.
Prescription et choix du moyen de transport
Le médecin prescrit un mode de transport adapté à l’état de santé et à l’autonomie de la personne, dans le cadre réglementaire applicable. Une ambulance peut être indiquée lorsque le patient nécessite une position allongée ou semi-assise, une surveillance ou une assistance particulière pendant le déplacement. Pour une personne suffisamment autonome, un VSL ou un autre moyen de transport peut être envisagé si les critères médicaux le permettent.
Prenons le cas de Mme Martin, qui doit rejoindre un établissement pour un examen programmé. Si son état justifie un transport en ambulance, la prescription et les justificatifs requis permettront d’examiner les modalités de prise en charge. Si elle choisit un véhicule sans que les conditions médicales ou administratives soient réunies, le remboursement peut être différent de ses attentes. Il est prudent de vérifier les règles auprès du professionnel de santé, de la caisse d’Assurance Maladie ou de la complémentaire concernée avant le déplacement lorsque la situation le permet.
Facturation et frais restant à la charge du patient
La prise en charge des frais peut s’effectuer selon les modalités prévues par le régime obligatoire et, le cas échéant, par la complémentaire santé. Le tiers payant peut éviter au patient d’avancer tout ou partie des sommes couvertes, mais il dépend des droits, des justificatifs et des pratiques applicables. Une éventuelle participation restant à payer ne relève pas de l’assurance automobile de l’ambulance.
Pour limiter les incompréhensions, le transporteur doit fournir une information claire sur les documents nécessaires et la facturation, sans présenter comme certain un remboursement qui dépend de l’éligibilité individuelle. Le patient peut conserver la prescription, les justificatifs de transport et les factures pour faciliter ses démarches. La distinction entre assurance du professionnel et couverture santé du patient est le meilleur point de départ pour comprendre qui prend en charge chaque dépense.
Comment choisir une assurance ambulance adaptée à votre activité
Le choix d’un contrat commence par un état précis de l’activité. Une entreprise qui réalise principalement des transferts programmés n’a pas nécessairement le même profil qu’une structure intervenant en urgence, assurant des rapatriements ou exploitant plusieurs catégories de véhicules. La zone d’intervention, le kilométrage annuel, le nombre de conducteurs et les horaires d’exploitation influencent également l’évaluation du risque et le montant de la prime.
Pour Ambulances du Parc, l’audit préalable consiste à recenser chaque véhicule, sa valeur, ses équipements, son usage et les conducteurs autorisés. L’entreprise peut ensuite comparer les garanties proposées au regard des sinistres auxquels elle est réellement exposée. Une flotte de plusieurs ambulances peut justifier un contrat regroupant les véhicules, mais il faut vérifier comment les mouvements de flotte, les remplacements et les acquisitions sont déclarés à l’assureur.
Comparer franchises, plafonds et exclusions
Deux contrats au tarif proche peuvent offrir des niveaux de protection très différents. Il faut comparer les plafonds d’indemnisation, les franchises applicables, les modalités d’évaluation du véhicule et les exclusions liées aux missions ou aux équipements. Une franchise élevée réduit parfois la prime, mais impose à l’entreprise de disposer d’une trésorerie suffisante pour assumer une part importante du coût d’un sinistre.
Les exclusions méritent une lecture attentive : elles peuvent concerner les conducteurs non déclarés, l’usage du véhicule hors activité assurée, certains objets laissés à bord ou le défaut d’entretien. Il est également utile de demander comment l’assureur traite un véhicule équipé de matériel médical spécifique et quelles pièces justificatives seront nécessaires lors d’une déclaration. Un courtier spécialisé peut aider à interpréter les différences, mais la décision doit s’appuyer sur les documents contractuels.
Services d’assistance et véhicule de remplacement
L’assistance sans franchise kilométrique, lorsqu’elle est prévue dans les conditions souscrites, peut intervenir après un appel et selon les prestations définies en annexe. L’entreprise doit vérifier si l’aide concerne le véhicule, l’équipage ou les deux, et si elle s’applique à toutes les zones parcourues. Un service disponible en continu peut être déterminant lorsqu’une panne survient loin de la base ou pendant une période de forte activité.
La garantie de location d’un véhicule de remplacement mérite aussi d’être examinée. Certains contrats peuvent prévoir une indemnité après une immobilisation dépassant cinq jours, par exemple jusqu’à 76 euros par jour durant un maximum de trente jours ; ces montants et seuils dépendent du contrat et ne sont pas universels. Il faut vérifier si l’indemnité suffit à louer un véhicule compatible avec le transport sanitaire, car une voiture ordinaire ne peut pas toujours remplacer une ambulance équipée.
En pratique, la comparaison doit porter sur le coût total du risque : prime, franchise, immobilisation, remplacement du matériel et pertes liées à l’interruption d’activité. Un contrat bien ajusté protège les moyens nécessaires pour maintenir les transports, au lieu de se limiter à indemniser une partie des dommages après coup.
Prévenir les sinistres et maintenir la continuité du transport sanitaire
Une assurance adaptée ne remplace pas la prévention. L’entretien régulier, les contrôles du véhicule et la vérification des équipements réduisent les risques de panne et contribuent à la sécurité des patients comme des professionnels. Une procédure interne peut préciser qui contrôle les dispositifs embarqués, comment signaler une anomalie et où consigner les interventions de maintenance.
La conduite demande une vigilance particulière lorsque l’équipage se déplace dans un contexte d’urgence médicale. Les contraintes de circulation, la fatigue, les conditions météorologiques et la nécessité de préserver le confort du patient doivent être prises en compte. Une formation à la conduite préventive aide à anticiper les dangers et à adapter les manœuvres, sans confondre urgence de la mission et prise de risque inutile sur la route.
Organiser les déclarations et les preuves
Après un accident, un vol ou une détérioration, la rapidité et la précision de la déclaration facilitent l’instruction du dossier. L’entreprise doit consigner la date, le lieu, les circonstances, les personnes concernées et les dommages visibles, puis rassembler les documents utiles : constat, photographies, factures du matériel et justificatifs d’intervention. Les délais de déclaration sont définis par le contrat et doivent être respectés.
En cas de dommage subi par un patient, la traçabilité des faits est particulièrement importante. Il faut conserver les éléments objectifs liés au transport et appliquer les procédures internes de signalement, tout en respectant la confidentialité des informations médicales. L’assureur peut demander des pièces complémentaires ou une expertise ; une documentation claire accélère l’analyse et limite les oublis.
Réduire l’immobilisation des véhicules
Une ambulance immobilisée peut désorganiser les plannings, retarder des transferts et accroître la charge des autres équipes. Un plan de continuité doit donc prévoir les solutions de remplacement disponibles, les contacts de l’assistance et la procédure de réaffectation des missions. La garantie financière ne garantit pas, à elle seule, qu’un véhicule sanitaire équivalent sera immédiatement accessible : ce point doit être discuté en amont avec l’assureur.
La responsabilité civile patrouilleur peut également être utile à certaines entreprises lorsqu’un véhicule confié à l’assuré est convoyé dans le cadre d’une mission d’assistance. Dans les configurations prévues par le contrat, la garantie peut intervenir en complément de l’assurance personnelle du propriétaire. Il faut confirmer les conditions de cette extension, les conducteurs concernés et les limites de prise en charge avant d’accepter ce type de mission.
Les garanties complémentaires, qu’il s’agisse de la protection juridique circulation, des accidents corporels du conducteur ou des objets transportés, doivent finalement être évaluées selon le fonctionnement réel de l’entreprise. En associant prévention, documentation et contrat cohérent, les professionnels renforcent la sécurité des patients et la résilience de leur activité. La qualité d’une assurance ambulance se mesure autant à l’étendue des garanties qu’à sa capacité à soutenir concrètement le service lorsque le véhicule ou l’équipage est mis à l’épreuve.